Domain eztp.de kaufen?
Wir ziehen mit dem Projekt
eztp.de um.
Sind Sie am Kauf der Domain
eztp.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain eztp.de kaufen?
Was sind die unterschiedlichen Arten von Veranlagung und wie können sie sich auf die steuerliche Situation einer Person auswirken?
Die verschiedenen Arten von Veranlagung sind Einzelveranlagung, Zusammenveranlagung und getrennte Veranlagung. Die Wahl der Veranlagungsart kann sich auf die Höhe der Steuerlast einer Person auswirken, da sich die steuerlichen Freibeträge und Tarife je nach Veranlagungsart unterscheiden. Bei der Einzelveranlagung werden Einkommen und Steuerlast der Partner getrennt betrachtet, während bei der Zusammenveranlagung das Gesamteinkommen beider Partner zusammengefasst wird. **
Wann gemeinsame Veranlagung?
Wann gemeinsame Veranlagung? Die gemeinsame Veranlagung von Ehepaaren oder eingetragenen Lebenspartnerschaften ist in der Regel sinnvoll, wenn beide Partner über ähnliche Einkommensverhältnisse verfügen. Dadurch können Steuervorteile genutzt werden, da der Grundfreibetrag und andere Freibeträge nur einmal berücksichtigt werden. Zudem können gemeinsame Ausgaben wie beispielsweise Kinderbetreuungskosten gemeinsam geltend gemacht werden. Es ist wichtig zu beachten, dass die gemeinsame Veranlagung auch Risiken birgt, da beide Partner für die Steuerschulden des anderen haften. Daher sollte die Entscheidung zur gemeinsamen Veranlagung gut überlegt sein und gegebenenfalls mit einem Steuerberater besprochen werden. **

Ähnliche Suchbegriffe für Steuerliche Veranlagung
Top-Angebote
Produkte zum Begriff Steuerliche Veranlagung:
-
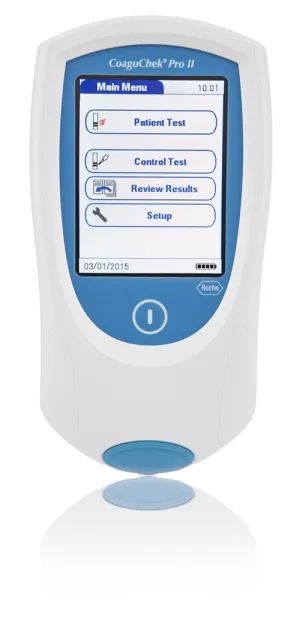
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
AMICA Elektro-Kochfeld, schwarz, B:57,5cm H:6,4cm T:50,5cm, Kochfelder, Zeitlose Bedienung – einfach, zuverlässig und bewährtProduktdetails: Farbbezeichnung: schwarz, Herstellungsland: Made in Europe, Leistung & Verbrauch bei integrierter Dunstabzugshaube: Modellbezeichnung: KMC 13282 E, Ausstattung & Funktionen: Bedienelemente: Touchpad, Rahmen Kochfeld: Edelstahlrahmen,...209,89 €*Versand: 39,95 €Sichere Weiterleitung zum Anbieter
-
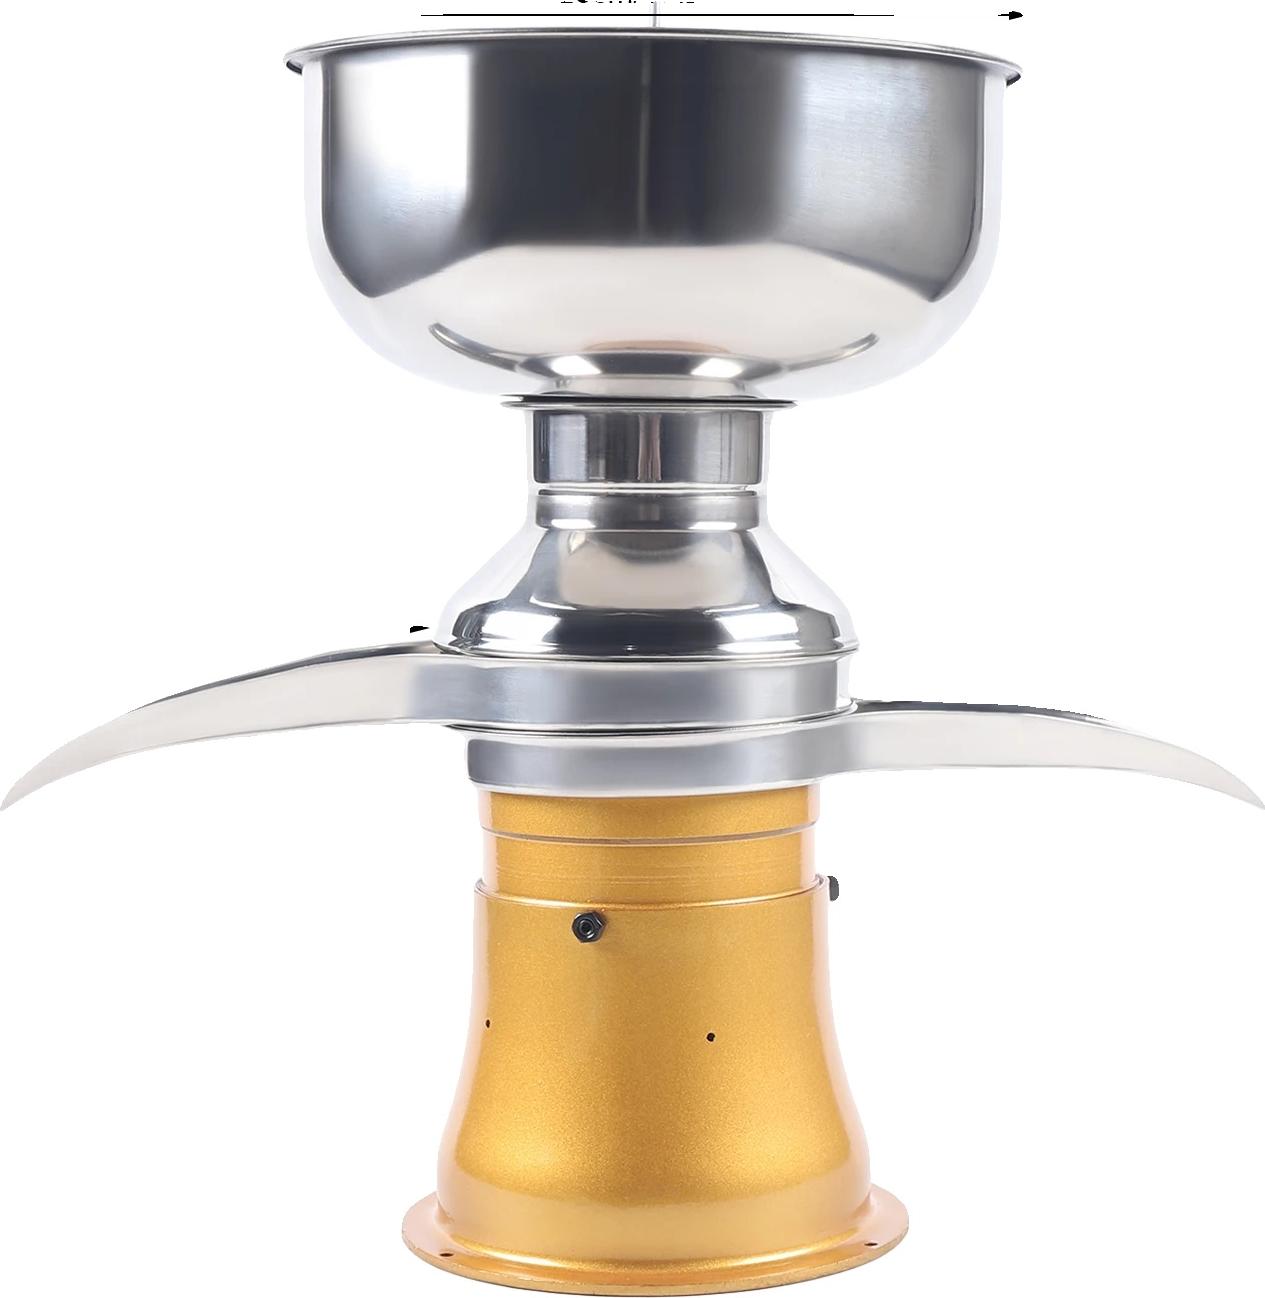
Milchcremeseparator, Edelstahl, hohe Effizienz, Dunkelkhakieffiziente trennung: dieses produkt verwandelt schnell rohoder vollmilch in sahne und magermilch, sodass sie zeit und mühe bei ihren milchverarbeitungsaufgaben sparen.benutzerfreundliches design: für den einsatz auf dem tisch konzipiert, lässt es sich bequem in ihrer küche oder milchverarbeitungseinrichtung einrichten, ohne dass umfangreiche montage erforderlich ist.hohe leistung: mit einem maximalen milchertrag von bis zu 50 litern pro stunde können sie große mengen milch effizient verarbeiten.leiser betrieb: der hochgeschwindigkeits-rollmotor arbeitet leise, sodass sie während des milchtrennungsprozesses eine nahtlose und unauffällige erfahrung genießen können. Spezifikation: material: edelstahlabmessungen: basisdurchmesser 18 cm; produkthöhe 50 cmmaximale milchmenge: 50 l pro stundemilchschüsselkapazität: 5 lrollergeschwindigkeit: 980011000 u/minkontinuierliche arbeitszeit: 4 stundenleistung: 30 wmotortyp: gleichstrommotoranzahl der festplatten im trommel: 15Die von Ihnen gekaufte V317,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Interne SSD Maximale Produktivität für das BüroDie interne SSD (Solid State Drive) sorgt als direkter Ersatz für eine herkömmliche Festplatte für einen deutlichen Leistungsschub von Computern und Notebooks. Das Betriebssystem und Programme starten um ein Vielfaches schneller, wodurch War81,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert getrennte Veranlagung?
Wie funktioniert getrennte Veranlagung? **
-
Warum getrennte Veranlagung günstiger?
Die getrennte Veranlagung kann in bestimmten Fällen günstiger sein, da sie es Ehepaaren ermöglicht, ihre individuellen Einkommenssteuersätze anzuwenden. Wenn ein Partner ein deutlich höheres Einkommen hat als der andere, kann die getrennte Veranlagung dazu führen, dass insgesamt weniger Steuern gezahlt werden. Zudem können bestimmte steuerliche Vergünstigungen oder Freibeträge bei der getrennten Veranlagung besser genutzt werden. Es ist jedoch wichtig, die individuelle Situation genau zu prüfen und gegebenenfalls eine steuerliche Beratung in Anspruch zu nehmen, um die optimale Veranlagungsform zu wählen. **
-
Was heißt getrennte Veranlagung?
Was heißt getrennte Veranlagung? Getrennte Veranlagung bezieht sich auf die steuerliche Abrechnung von Ehepaaren oder eingetragenen Lebenspartnern, bei der jeder Partner seine eigenen Einkünfte und Ausgaben separat versteuert. Im Gegensatz zur Zusammenveranlagung, bei der beide Partner gemeinsam veranlagt werden, können bei der getrennten Veranlagung individuelle Steuersätze angewendet werden. Dies kann insbesondere dann vorteilhaft sein, wenn ein Partner deutlich höhere Einkünfte hat als der andere. Allerdings müssen beide Partner die getrennte Veranlagung beantragen und bestimmte Voraussetzungen erfüllen. **
-
Was ist eine psychosomatische Veranlagung?
Eine psychosomatische Veranlagung bezieht sich auf die Neigung einer Person, körperliche Symptome als Reaktion auf psychische Belastungen oder Konflikte zu entwickeln. Diese Veranlagung kann genetisch bedingt sein oder durch frühere Erfahrungen und traumatische Ereignisse beeinflusst werden. Menschen mit einer psychosomatischen Veranlagung sind möglicherweise anfälliger für körperliche Beschwerden, die durch psychische Faktoren ausgelöst werden. **

Was ist eine genetische Veranlagung?
Eine genetische Veranlagung bezieht sich auf die genetischen Informationen, die eine Person von ihren Eltern erbt. Diese Informationen bestimmen Merkmale wie Haarfarbe, Augenfarbe, Körpergröße und Anfälligkeit für bestimmte Krankheiten. Die genetische Veranlagung kann auch Einfluss auf die Persönlichkeit, das Verhalten und die Fähigkeiten einer Person haben. Obwohl die genetische Veranlagung eine Rolle spielt, können Umweltfaktoren und Lebensstilentscheidungen ebenfalls einen großen Einfluss auf die Entwicklung und Gesundheit einer Person haben. **
Wann ist getrennte Veranlagung besser?
Getrennte Veranlagung kann in bestimmten Fällen besser sein, wenn ein Partner deutlich höhere Werbungskosten oder außergewöhnliche Belastungen hat, die steuerlich geltend gemacht werden sollen. Auch wenn ein Partner hohe Einkünfte hat und der andere Partner nur geringe oder keine Einkünfte erzielt, kann die getrennte Veranlagung vorteilhaft sein. Zudem kann es sinnvoll sein, getrennt zu veranlagen, wenn einer der Partner Selbstständiger ist und Verluste aus seinem Gewerbebetrieb steuerlich geltend machen möchte. Generell ist es ratsam, die steuerliche Situation beider Partner genau zu prüfen und gegebenenfalls mit einem Steuerberater zu besprechen, um die optimale Veranlagungsform zu wählen. **
Top-Angebote
Produkte zum Begriff Steuerliche Veranlagung:
-
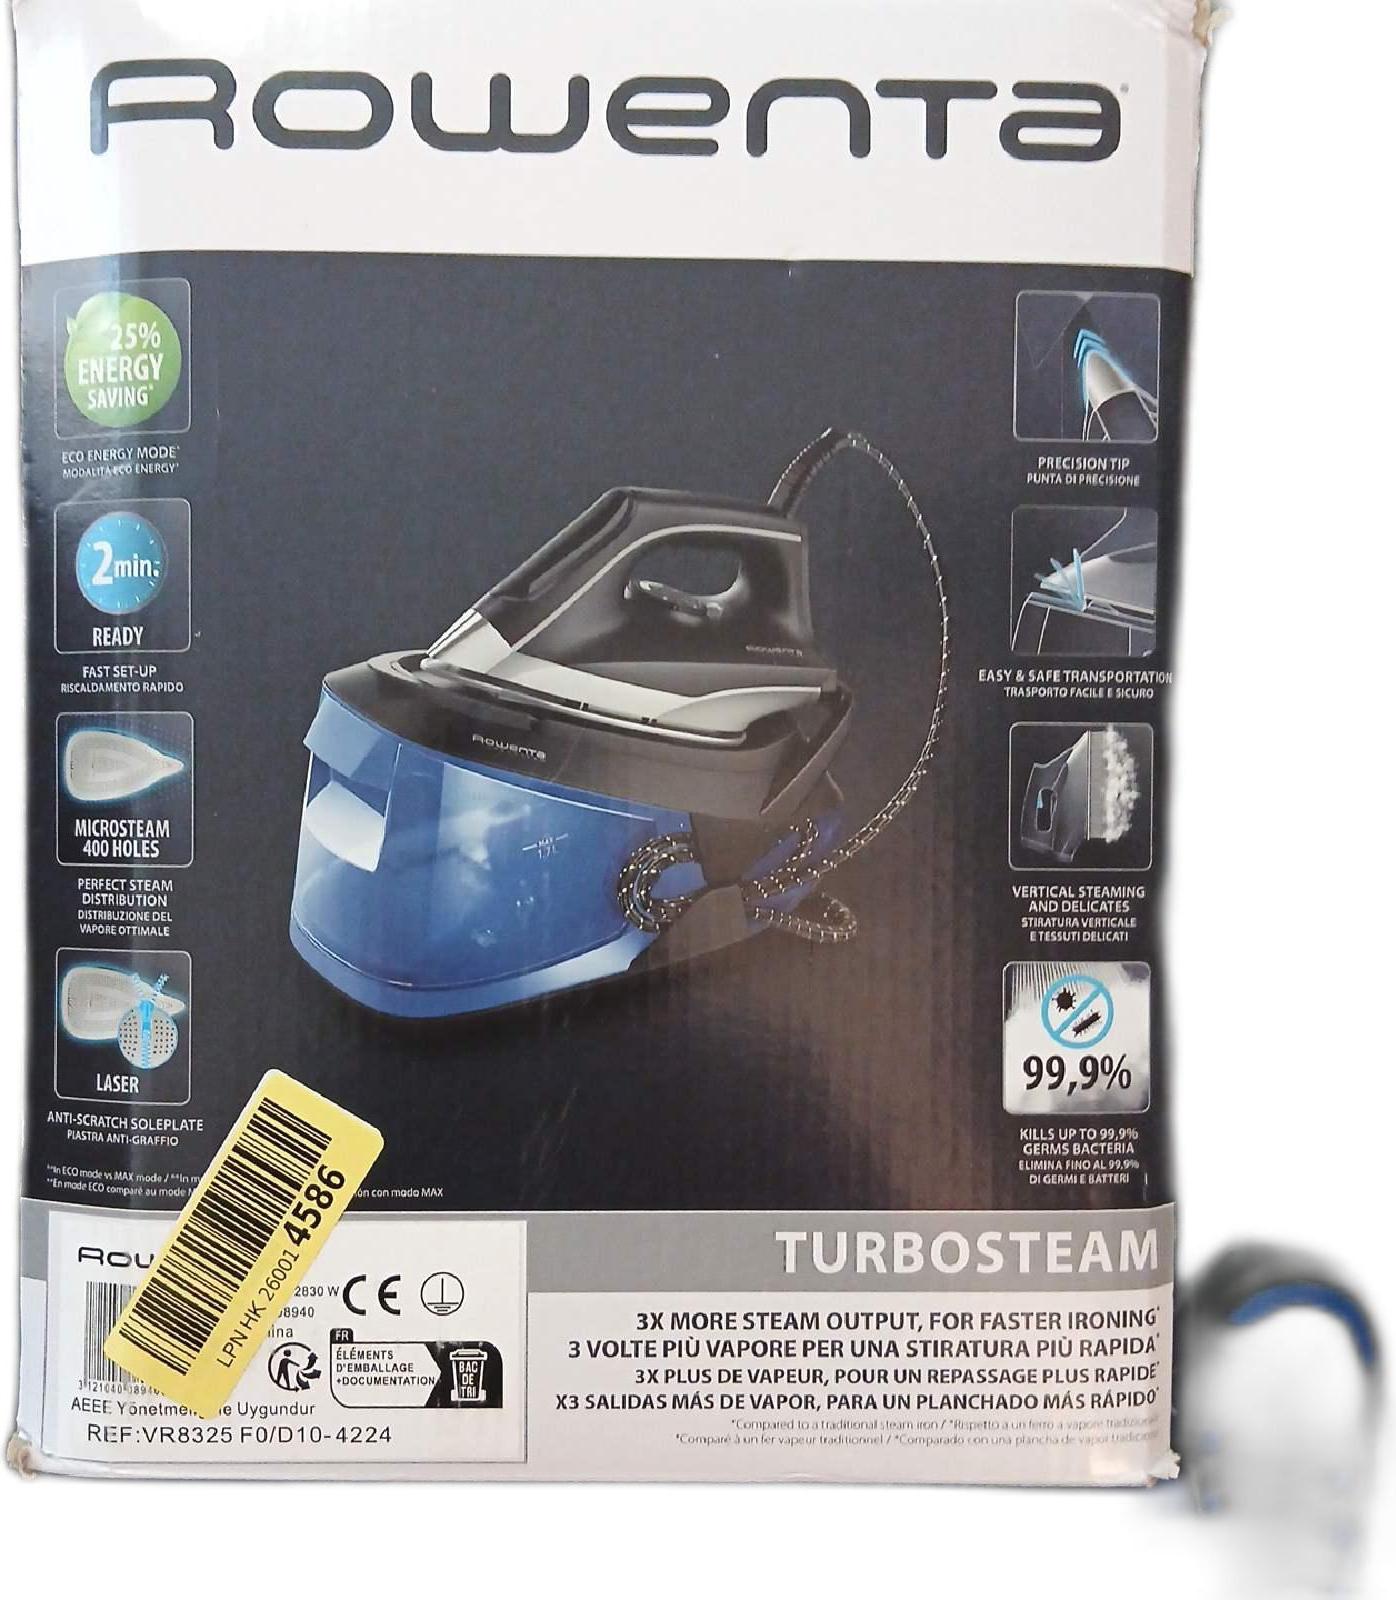
Rowenta Dampfgenerator Turbosteam 2600 Watt Dampf Technologie Bügeleisen EffizienzErleben Sie unübertroffene Bügelglätte mit dem Rowenta Dampfgenerator Turbosteam. Mit einer Leistung von 2600 Watt und innovativer Dampftechnologie bietet dieses Bügeleisen herausragende Effizienz und Leistung. Dank des leistungsstarken Dampfausstoßes werden selbst hartnäckige Falten mühelos geglättet. Die intelligente Technologie sorgt für optimale Dampfverteilung und eine gleichmäßige Bügelergebnisse. Der große Wassertank ermöglicht längere Bügelsitzungen ohne Unterbrechungen. Das ergonomische Design und die hochwertige Verarbeitung machen das Bügeln zu einer angenehmen Erfahrung. Holen Sie sich jetzt den Rowenta Dampfgenerator Turbosteam und erleichtern Sie sich das Bügeln! Das Produkt kann zusätzlich mit speziellen Bügelzubehör erworben werden, um das Bügelerlebnis zu optimieren. Bitte lesen Sie vor Gebrauch die Bedienungsanleitung sorgfältig durch. Entdecken Sie die Kraft und Effizienz des Rowenta Dampfbügeleisens mit 2600 Watt Leistung. Das Turbosteam-System sorgt für eine präzis316,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
AMICA Elektro-Kochfeld, schwarz, B:57,5cm H:6,4cm T:50,5cm, Kochfelder, Zeitlose Bedienung – einfach, zuverlässig und bewährtProduktdetails: Farbbezeichnung: schwarz, Herstellungsland: Made in Europe, Leistung & Verbrauch bei integrierter Dunstabzugshaube: Modellbezeichnung: KMC 13282 E, Ausstattung & Funktionen: Bedienelemente: Touchpad, Rahmen Kochfeld: Edelstahlrahmen,...209,89 €*Versand: 39,95 €Sichere Weiterleitung zum Anbieter
-
Was sind die unterschiedlichen Arten von Veranlagung und wie können sie sich auf die steuerliche Situation einer Person auswirken?
Die verschiedenen Arten von Veranlagung sind Einzelveranlagung, Zusammenveranlagung und getrennte Veranlagung. Die Wahl der Veranlagungsart kann sich auf die Höhe der Steuerlast einer Person auswirken, da sich die steuerlichen Freibeträge und Tarife je nach Veranlagungsart unterscheiden. Bei der Einzelveranlagung werden Einkommen und Steuerlast der Partner getrennt betrachtet, während bei der Zusammenveranlagung das Gesamteinkommen beider Partner zusammengefasst wird. **
-
Wann gemeinsame Veranlagung?
Wann gemeinsame Veranlagung? Die gemeinsame Veranlagung von Ehepaaren oder eingetragenen Lebenspartnerschaften ist in der Regel sinnvoll, wenn beide Partner über ähnliche Einkommensverhältnisse verfügen. Dadurch können Steuervorteile genutzt werden, da der Grundfreibetrag und andere Freibeträge nur einmal berücksichtigt werden. Zudem können gemeinsame Ausgaben wie beispielsweise Kinderbetreuungskosten gemeinsam geltend gemacht werden. Es ist wichtig zu beachten, dass die gemeinsame Veranlagung auch Risiken birgt, da beide Partner für die Steuerschulden des anderen haften. Daher sollte die Entscheidung zur gemeinsamen Veranlagung gut überlegt sein und gegebenenfalls mit einem Steuerberater besprochen werden. **
-
Wie funktioniert getrennte Veranlagung?
Wie funktioniert getrennte Veranlagung? **
-
Warum getrennte Veranlagung günstiger?
Die getrennte Veranlagung kann in bestimmten Fällen günstiger sein, da sie es Ehepaaren ermöglicht, ihre individuellen Einkommenssteuersätze anzuwenden. Wenn ein Partner ein deutlich höheres Einkommen hat als der andere, kann die getrennte Veranlagung dazu führen, dass insgesamt weniger Steuern gezahlt werden. Zudem können bestimmte steuerliche Vergünstigungen oder Freibeträge bei der getrennten Veranlagung besser genutzt werden. Es ist jedoch wichtig, die individuelle Situation genau zu prüfen und gegebenenfalls eine steuerliche Beratung in Anspruch zu nehmen, um die optimale Veranlagungsform zu wählen. **
Ähnliche Suchbegriffe für Steuerliche Veranlagung
-
Milchcremeseparator, Edelstahl, hohe Effizienz, Dunkelkhakieffiziente trennung: dieses produkt verwandelt schnell rohoder vollmilch in sahne und magermilch, sodass sie zeit und mühe bei ihren milchverarbeitungsaufgaben sparen.benutzerfreundliches design: für den einsatz auf dem tisch konzipiert, lässt es sich bequem in ihrer küche oder milchverarbeitungseinrichtung einrichten, ohne dass umfangreiche montage erforderlich ist.hohe leistung: mit einem maximalen milchertrag von bis zu 50 litern pro stunde können sie große mengen milch effizient verarbeiten.leiser betrieb: der hochgeschwindigkeits-rollmotor arbeitet leise, sodass sie während des milchtrennungsprozesses eine nahtlose und unauffällige erfahrung genießen können. Spezifikation: material: edelstahlabmessungen: basisdurchmesser 18 cm; produkthöhe 50 cmmaximale milchmenge: 50 l pro stundemilchschüsselkapazität: 5 lrollergeschwindigkeit: 980011000 u/minkontinuierliche arbeitszeit: 4 stundenleistung: 30 wmotortyp: gleichstrommotoranzahl der festplatten im trommel: 15Die von Ihnen gekaufte V317,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Interne SSD Maximale Produktivität für das BüroDie interne SSD (Solid State Drive) sorgt als direkter Ersatz für eine herkömmliche Festplatte für einen deutlichen Leistungsschub von Computern und Notebooks. Das Betriebssystem und Programme starten um ein Vielfaches schneller, wodurch War81,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wallner, Larissa: Theoretische ProduktivitätTheoretische Produktivität , Möglichkeitsbedingungen intellektueller Transgression in Kants kritischer Philosophie , Lackier-Sets > Autolackierbedarf , Erscheinungsjahr: 20240805, Produktform: Kartoniert, Titel der Reihe: Klostermann Weiße Reihe#13#, Autoren: Wallner, Larissa, Seitenzahl/Blattzahl: 615, Themenüberschrift: PHILOSOPHY / Aesthetics, Keyword: Aufklärung; Deutscher Idealismus; Erkenntnisvermögen; Freiheit; Kant, Immanuel; Kritische Philosophie; Philosophie; Theoretische Philosophie; Theoretische Produktivität; Ästhetik; Ästhetische Formen, Fachschema: Aufklärung (Epoche)~Philosophie / 17.-18. Jahrhundert~Erste Philosophie~Metaphysik~Philosophie / Metaphysik~Erkenntnistheorie~Philosophie / Erkenntnis~Ästhetik, Fachkategorie: Metaphysik und Ontologie~Epistemologie und Erkenntnistheorie~Ästhetik, Warengruppe: TB/Philosophie/Renaissance und Aufklärung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 196, Breite: 123, Höhe: 39, Gewicht: 614, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was heißt getrennte Veranlagung?
Was heißt getrennte Veranlagung? Getrennte Veranlagung bezieht sich auf die steuerliche Abrechnung von Ehepaaren oder eingetragenen Lebenspartnern, bei der jeder Partner seine eigenen Einkünfte und Ausgaben separat versteuert. Im Gegensatz zur Zusammenveranlagung, bei der beide Partner gemeinsam veranlagt werden, können bei der getrennten Veranlagung individuelle Steuersätze angewendet werden. Dies kann insbesondere dann vorteilhaft sein, wenn ein Partner deutlich höhere Einkünfte hat als der andere. Allerdings müssen beide Partner die getrennte Veranlagung beantragen und bestimmte Voraussetzungen erfüllen. **
-
Was ist eine psychosomatische Veranlagung?
Eine psychosomatische Veranlagung bezieht sich auf die Neigung einer Person, körperliche Symptome als Reaktion auf psychische Belastungen oder Konflikte zu entwickeln. Diese Veranlagung kann genetisch bedingt sein oder durch frühere Erfahrungen und traumatische Ereignisse beeinflusst werden. Menschen mit einer psychosomatischen Veranlagung sind möglicherweise anfälliger für körperliche Beschwerden, die durch psychische Faktoren ausgelöst werden. **
-
Was ist eine genetische Veranlagung?
Eine genetische Veranlagung bezieht sich auf die genetischen Informationen, die eine Person von ihren Eltern erbt. Diese Informationen bestimmen Merkmale wie Haarfarbe, Augenfarbe, Körpergröße und Anfälligkeit für bestimmte Krankheiten. Die genetische Veranlagung kann auch Einfluss auf die Persönlichkeit, das Verhalten und die Fähigkeiten einer Person haben. Obwohl die genetische Veranlagung eine Rolle spielt, können Umweltfaktoren und Lebensstilentscheidungen ebenfalls einen großen Einfluss auf die Entwicklung und Gesundheit einer Person haben. **
-
Wann ist getrennte Veranlagung besser?
Getrennte Veranlagung kann in bestimmten Fällen besser sein, wenn ein Partner deutlich höhere Werbungskosten oder außergewöhnliche Belastungen hat, die steuerlich geltend gemacht werden sollen. Auch wenn ein Partner hohe Einkünfte hat und der andere Partner nur geringe oder keine Einkünfte erzielt, kann die getrennte Veranlagung vorteilhaft sein. Zudem kann es sinnvoll sein, getrennt zu veranlagen, wenn einer der Partner Selbstständiger ist und Verluste aus seinem Gewerbebetrieb steuerlich geltend machen möchte. Generell ist es ratsam, die steuerliche Situation beider Partner genau zu prüfen und gegebenenfalls mit einem Steuerberater zu besprechen, um die optimale Veranlagungsform zu wählen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.